Как читать статистику Trading Simulator
Разбираем ключевые метрики Trading Simulator: прибыльность сделок, управление рисками, выполнение торгового плана, гистограммы и Monte Carlo.
Содержание
- 01Где найти статистику
- 02Что смотреть в первую очередь
- 03Общая статистика
- 04Win Rate по направлению
- 05PnL Analysis
- 06Risk Management
- 07Выполнение плана
- 08Причины закрытия
- 09Серии сделок
- 10Длительность сделок
- 11Гистограмма / кривая результата
- 12Monte Carlo / прогноз результатов
- 13Как не ошибиться при анализе статистики
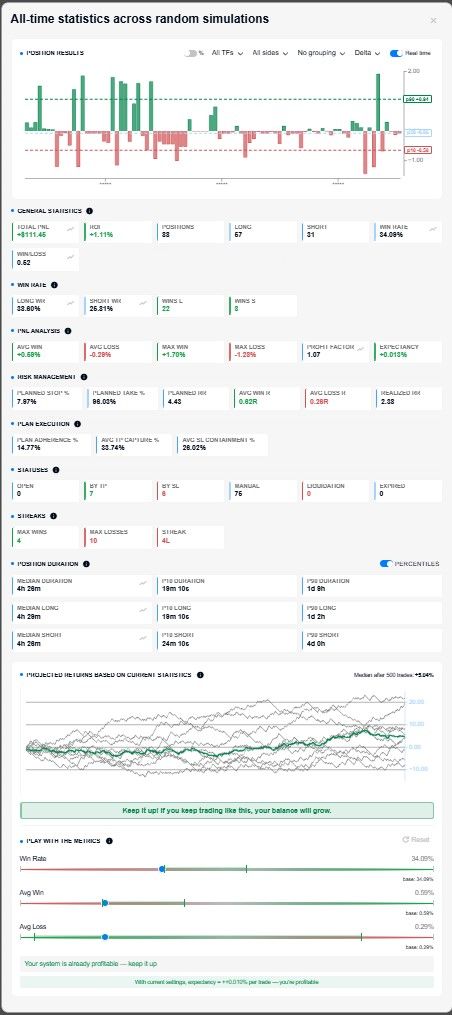
Статистика Trading Simulator показывает, что на самом деле происходит в ваших сделках. Ответ складывается из нескольких метрик, и читать их стоит в определенном порядке. В этой статье разберем, где найти статистику, с чего начинать и как не сделать ошибочный вывод на основе одного Win Rate.
Где найти статистику
Статистика доступна на трех уровнях: от краткой сводки до всей накопленной истории.
Текущая сессия. Блок статистики под графиком показывает девять карточек с основными показателями сессии. Открывать отдельное окно для них не нужно.
Подробная статистика. Кнопка появляется в шапке блока статистики, когда блок развернут и в сессии есть хотя бы одна закрытая сделка. В окне собраны несколько десятков метрик по группам, гистограмма результатов и, при достаточном количестве сделок, блок Monte Carlo.
Статистика за все время. Кнопка с иконкой глобуса открывает такое же окно для всех завершенных случайных симуляций на активном счете. Она доступна на тарифе Simulator PRO.
Сделки из текущей, еще не остановленной симуляции в статистику за все время не попадают. Данные рассчитываются только для активного счета: после переключения счета они пересчитываются.

Что смотреть в первую очередь
Ни одна метрика сама по себе не дает готового ответа. Читайте их в следующем порядке: каждый шаг дополняет предыдущий.
Общий результат. Total PnL и ROI: вы в плюсе или в минусе и насколько.
Из чего складывается результат. Win Rate вместе с Avg Win, Avg Loss, Profit Factor и Expectancy. Win Rate показывает, как часто вы выигрываете, остальные метрики — сколько вы зарабатываете или теряете.
Long против Short. Одинаково ли работает ваш подход в обоих направлениях?
Риск. Совпадает ли запланированный риск с фактическим: метрики в R и выполнение плана.
Серии. Какие последовательности прибыльных и убыточных сделок уже есть в вашей выборке.
Распределение результатов. Гистограмма показывает, держится ли результат на большом количестве сделок или на нескольких выбросах.
Первые три шага полезны как ориентир уже в начале. Риск в R, выполнение плана, длительность, гистограмму и Monte Carlo лучше анализировать, когда наберется достаточная выборка. Чем больше сопоставимых сделок в выборке, тем меньше отдельная сделка влияет на показатели.
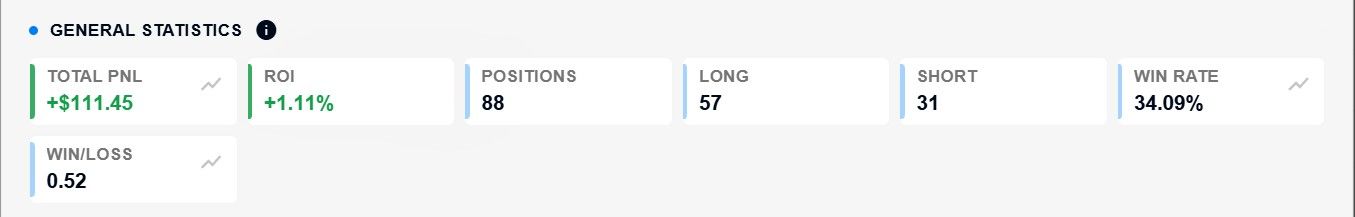
Общая статистика
Эта группа отвечает на вопрос: какой получен результат и из скольких сделок он складывается?
| Метрика | Что показывает |
|---|---|
| Total PnL | Суммарный результат всех сделок в USDT |
| ROI | Тот же результат в процентах от стартового баланса |
| Количество сделок | Сколько сделок в выборке |
| Long / Short | Сколько сделок открыто в каждом направлении |
| Win Rate | Доля сделок, закрытых в плюс |
| Win/Loss | Отношение количества прибыльных сделок к количеству убыточных |
Total PnL и ROI описывают один и тот же результат в разных единицах. Если стартовый баланс составляет 1 000 USDT, а Total PnL — +150 USDT, ROI составляет +15%. ROI удобнее, когда вы сравниваете сессии с разным стартовым балансом.
Win/Loss учитывает именно количество сделок, а не их размер. 12 прибыльных и 8 убыточных сделок дают Win/Loss 1,5 и Win Rate 60%. О том, сколько вы заработали на этих 12 сделках и сколько потеряли на 8, эти показатели ничего не говорят.
Количество сделок влияет на то, насколько можно доверять остальным метрикам. Win Rate 80% на 5 сделках и Win Rate 80% на 50 сделках выглядят одинаково, но имеют разный вес. Общая статистика дает отправную точку, но не показывает, насколько устойчив результат и не получен ли он за счет одной удачной сделки.
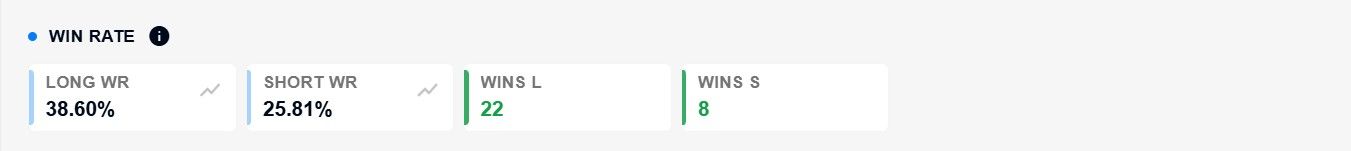
Win Rate по направлению
Long WR и Short WR показывают долю прибыльных сделок отдельно для лонгов и шортов. Рядом видно количество прибыльных сделок в каждом направлении.
Сравнивать их стоит потому, что общий Win Rate может скрывать асимметрию. Например, у вас 20 лонгов с Win Rate 65% и 20 шортов с Win Rate 35%. Общий Win Rate равен 50% и выглядит нейтрально, хотя два направления работают совершенно по-разному.
Если разница заметна, есть два практических варианта: сосредоточиться на направлении, которое работает лучше, или разобрать сделки более слабого направления в истории. Перед выводом проверьте количество сделок в каждом направлении. Short WR 100% на двух сделках пока почти ничего не означает.
Win Rate по направлению показывает частоту прибыльных сделок, но не их размер. Чтобы увидеть денежный результат каждого направления, включите фильтр по направлению на гистограмме.
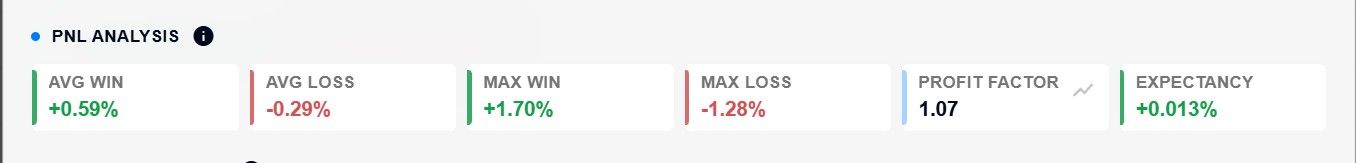
PnL Analysis
Эта группа показывает размер прибыли и убытков — то, чего не видно из одного Win Rate.
| Метрика | Что показывает |
|---|---|
| Avg Win | Средний размер прибыльной сделки |
| Avg Loss | Средний размер убыточной сделки |
| Max Win | Лучшая сделка в выборке |
| Max Loss | Худшая сделка в выборке |
| Profit Factor | Сумма всей прибыли, разделенная на сумму всех убытков по модулю |
| Expectancy | Средний ожидаемый результат одной сделки с учетом Win Rate |
Profit Factor и Expectancy легко перепутать, но они отвечают на разные вопросы. Profit Factor сравнивает суммы: перекрывает ли прибыль убытки. Expectancy показывает, сколько в среднем приносит одна сделка.
Формула:
Expectancy = (Win Rate × Avg Win) − ((1 − Win Rate) × Avg Loss)
Пример 1. 10 сделок: 4 прибыльные по +50 USDT и 6 убыточных по −20 USDT. Win Rate составляет 40%.
Profit Factor = 200 / 120 ≈ 1,67.
Expectancy = 0,4 × 50 − 0,6 × 20 = +8 USDT на сделку.
Итог совпадает: 10 сделок в среднем по +8 USDT дают Total PnL +80 USDT.
Пример 2. 10 сделок: 7 прибыльных по +10 USDT и 3 убыточных по −30 USDT. Win Rate составляет 70%.
Profit Factor = 70 / 90 ≈ 0,78.
Expectancy = 0,7 × 10 − 0,3 × 30 = −2 USDT на сделку.
Win Rate во втором примере почти вдвое выше, но результат отрицательный. Именно поэтому Win Rate нужно читать вместе с Avg Win и Avg Loss.
Max Win и Max Loss помогают заметить выбросы. Если Total PnL равен +300 USDT, а Max Win составляет +250 USDT, почти весь результат получен за счет одной сделки. Если Max Loss в несколько раз больше Avg Loss, найдите эту сделку в истории и посмотрите, что в ней пошло не по плану.
Ни одно значение этих метрик само по себе не делает стратегию «хорошей». Profit Factor выше 1 означает только то, что в этой выборке сумма прибыли превышает сумму убытков. При этом показатель может держаться на одной редкой крупной прибыльной сделке, а в небольшой выборке одна новая сделка способна заметно его изменить.
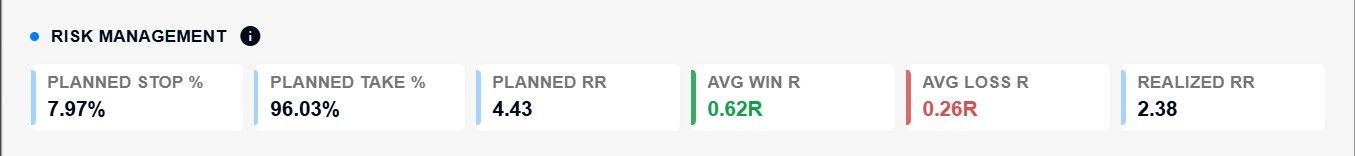
Risk Management
Эта группа сравнивает риск, который вы заложили при входе, с тем, что получилось на практике. Часть метрик измеряется в R, поэтому сначала разберемся с этой единицей.
Что такое 1R. 1R равен риску, который вы запланировали до входа: расстоянию от цены входа до стопа. Если вы открыли лонг по 100, а стоп находится на 98, то 1R составляет 2% движения цены. Закрытие по 103 дает +1,5R, закрытие по стопу — −1R, а закрытие по 97 — −1,5R.
R позволяет сравнивать сделки с разными стопами: результат измеряется относительно того, чем вы рисковали.
| Метрика | Что показывает |
|---|---|
| Planned Stop % | Среднее расстояние от входа до стопа в цене, заложенное при открытии |
| Planned Take % | Среднее расстояние от входа до тейка в цене, заложенное при открытии |
| Planned RR | Planned Take % / Planned Stop %: соотношение прибыль:риск, запланированное до входа |
| Avg Win R | Фактический средний результат прибыльных сделок в единицах планового риска |
| Avg Loss R | Фактический средний результат убыточных сделок в единицах планового риска |
| Realized RR | Avg Win R / Avg Loss R: фактическое соотношение прибыль:риск |
Пример. Planned Stop 1% и Planned Take 3% дают Planned RR 3. Фактически Avg Win R составляет 1,8, а Avg Loss R — 1,2, поэтому Realized RR равен 1,5. Вы планировали, что прибыльная сделка будет втрое больше убыточной, но на практике она больше только в полтора раза.
Avg Loss R показывает, как отрабатывает стоп:
Около 1. Стоп срабатывает примерно так, как вы планировали.
Заметно больше 1. Фактический убыток превышает риск, заложенный до входа. Например, вы удерживаете убыточную позицию дольше, чем планировали, или доходите до ликвидации.
Меньше 1. Вы закрываете убытки раньше стопа. Это не обязательно плохо, но план и фактическое исполнение расходятся.
Выполнение плана
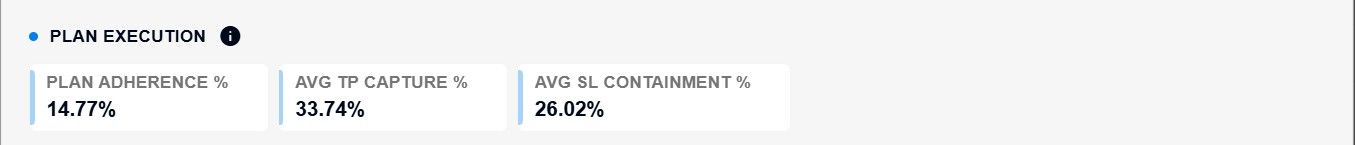
Главный вопрос этого блока: насколько ваши фактические действия соответствуют тому, что вы запланировали до входа?
| Метрика | Что показывает |
|---|---|
| Plan Adherence % | Доля сделок, закрытых строго по тейку или стопу, без ручного вмешательства |
| Avg TP Capture % | Какую часть запланированного тейка фактически забирают прибыльные сделки |
| Avg SL Containment % | Какую часть запланированного стопа используют убыточные сделки |
Рассмотрим на примере одной сделки. Тейк был установлен на +3%, а вы закрыли позицию на +1,8% — значит, TP Capture составляет 60%. Стоп был установлен на 1%, а фактический убыток составил 1,2% — значит, SL Containment составляет 120%. Это та же величина, что и Avg Loss R, только выраженная в процентах: 120% соответствует 1,2R.
Как читать эти показатели:
Низкий Plan Adherence. Результат формируют не первоначальные уровни, а решения после входа. Если ручной выход является частью ваших правил, это ожидаемо. Если нет, фактическое исполнение отклоняется от плана, который вы задали до входа.
Низкий TP Capture. Вы часто выходите раньше цели. Из-за этого фактический RR может быть ниже запланированного — оценивайте его вместе с Avg Loss, Profit Factor и Expectancy.
SL Containment выше 100%. Фактический убыток превышает риск, который вы закладывали до входа.
Причины закрытия
Блок показывает, сколько сделок закрыто по каждой причине. Он также помогает понять, из чего складывается значение Plan Adherence.
Take. Сделка дошла до запланированного тейка.
Stop. Сделка закрылась по запланированному стопу. Вместе с Take это сделки, закрытые по плану.
Manual. Вы закрыли позицию вручную. Если эта категория преобладает, большую часть решений о выходе вы принимаете уже после входа.
Liquidation. Позиция ликвидирована. Заметная доля ликвидаций может означать, что плечо или размер позиции слишком агрессивны относительно запланированного риска.
Timeout. Сделка закрыта по тайм-ауту.
Читайте это распределение вместе с PnL Analysis. Большое количество закрытий по стопу и небольшое количество по тейку может быть нормальным для подхода с высоким Planned RR. Важнее, соответствует ли эта картина тому, как вы планировали торговать.
Серии сделок
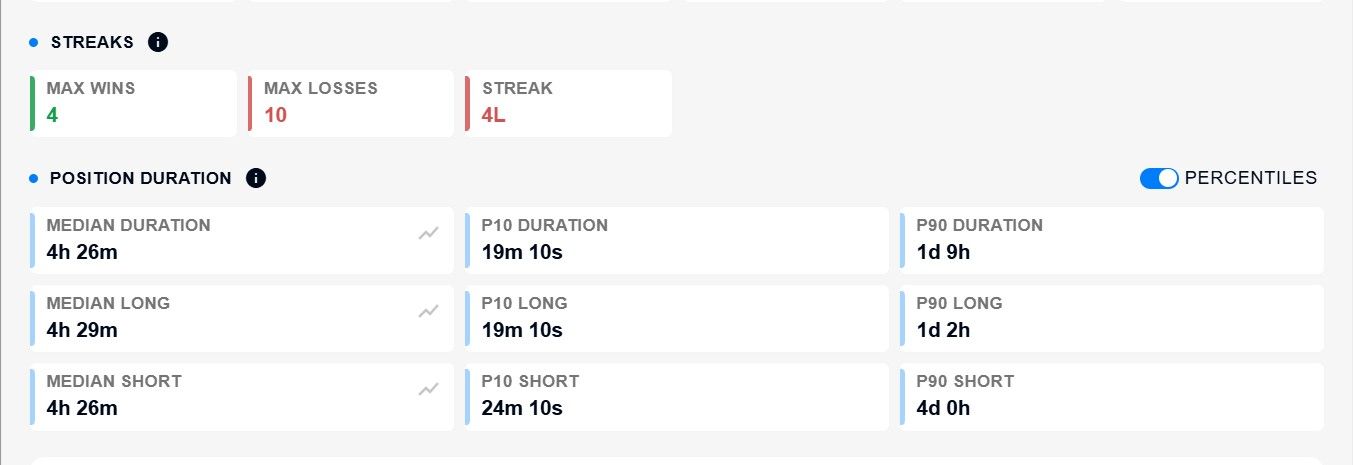
Группа показывает самую длинную серию прибыльных сделок подряд, самую длинную серию убыточных сделок и текущую серию на конец выборки.
Серия показывает, какая последовательность результатов уже встречалась в вашей собственной выборке. Это факт о ваших сделках, а не универсальная норма и не прогноз.
Как использовать эти показатели:
Сравните самую длинную серию убытков с риском на сделку. Если в выборке есть 5 убытков подряд и вы рискуете 2% баланса в каждой сделке, такая серия забирает около 10% баланса. Если это больше, чем вы готовы потерять, снизьте риск на сделку.
Посмотрите, что происходило после серии. Найдите эти сделки в истории и проверьте, не менялись ли после них размер позиции, стопы или способ выхода.
Учитывайте размер выборки. Самая длинная серия на 20 сделках не является пределом. На более длинной истории может встретиться более длинная серия.
Не воспринимайте текущую серию как сигнал. Она описывает последние сделки и ничего не говорит о следующей.
Длительность сделок
Группа показывает, сколько времени проходит от входа до выхода: для всех сделок и отдельно для Long и Short. В шапке группы есть переключатель между двумя режимами.
Перцентили (по умолчанию). Медиана (p50) и границы типичного диапазона (p10 и p90). Половина сделок короче медианы, половина — длиннее. 10% сделок короче p10, а 10% — длиннее p90.
Среднее. Минимум, среднее и максимум.
Медиана полезнее среднего, когда в выборке есть выбросы. Предположим, девять сделок длились по 30 минут, а одна оставалась открытой три дня. Средняя длительность получится около 7 часов 40 минут, хотя ни одна сделка не длилась столько времени. Медиана останется равной 30 минутам и лучше опишет типичную длительность сделки.
Сравните длительность с тем, как вы задумывали стратегию. Если вы планировали внутридневные сделки, а медиана составляет два дня, фактическое исполнение разошлось с планом. Сравните также Long и Short: заметная разница означает, что в одном направлении вы удерживаете позиции иначе.
Гистограмма / кривая результата
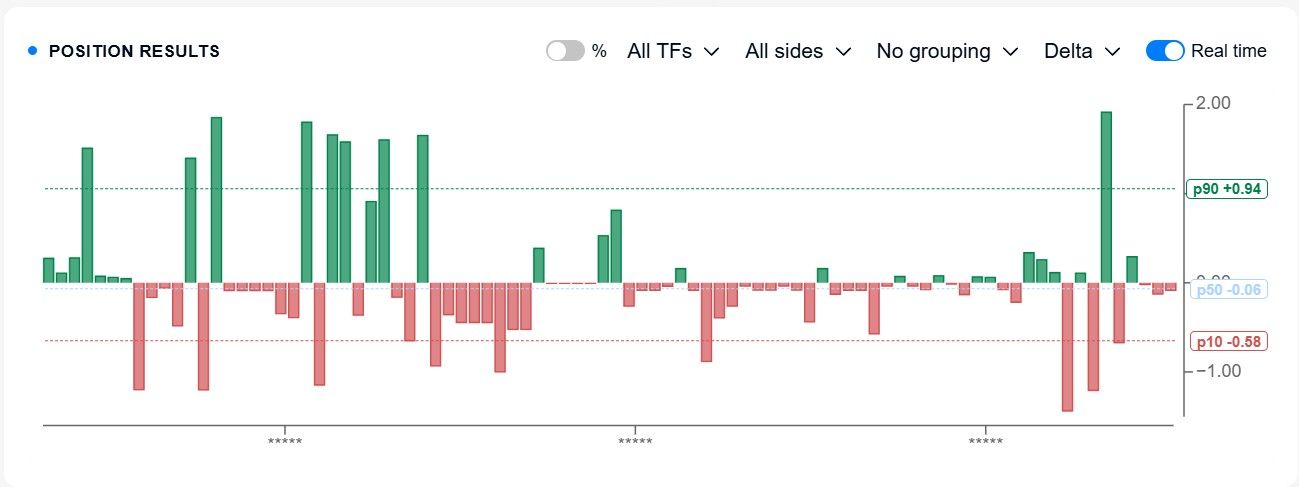
Столбчатый график под карточками метрик показывает то, чего не видно в средних значениях: как результат распределен между сделками и во времени. Каждый режим отвечает на свой вопрос.
| Режим | Что делает | На какой вопрос отвечает |
|---|---|---|
| Delta | Показывает результат каждой сделки отдельным столбцом | Сопоставимы ли результаты и есть ли отдельные крупные прибыли или убытки? |
| Cumulative | Показывает нарастающий итог — фактически кривую эквити | Результат растет равномерно или скачками? Где были просадки? |
| Группировка | Объединяет сделки по часу, 12 часам, дню, неделе или месяцу | Какие периоды были прибыльными, а какие убыточными? |
| Ось времени: Real time | Располагает сделки по реальному времени прохождения симуляции | Как менялся результат от одной тренировки к другой? |
| Ось времени: Trade time | Располагает сделки по времени входа внутри исторических данных | На каких участках рынка вы зарабатывали, а на каких теряли? |
| Фильтры по направлению и таймфрейму | Сужают график до Long, Short или одного таймфрейма | Откуда формируется результат: из лонгов или шортов, с какого таймфрейма? |
| Линии p10 / p50 / p90 | Показывают 10-й, 50-й и 90-й перцентили результата. p50 — медиана: половина результатов ниже нее, половина — выше. Доступны только в режиме Delta | Симметрично ли распределение результатов? |
Перцентили можно сравнивать по расстоянию от медианы. Если расстояние от p50 до p10 больше, чем от p50 до p90, нижняя часть распределения шире. Если расстояние от p50 до p90 больше — шире верхняя часть. Так можно увидеть асимметрию результатов, не ориентируясь только на среднее.
Начните с режима Cumulative: он быстрее всего показывает общую форму результата. Резкая просадка на кривой указывает на период, сделки которого стоит разобрать в истории. Затем переключитесь на Delta и посмотрите, сколько сделок формируют итоговый результат.
Monte Carlo / прогноз результатов
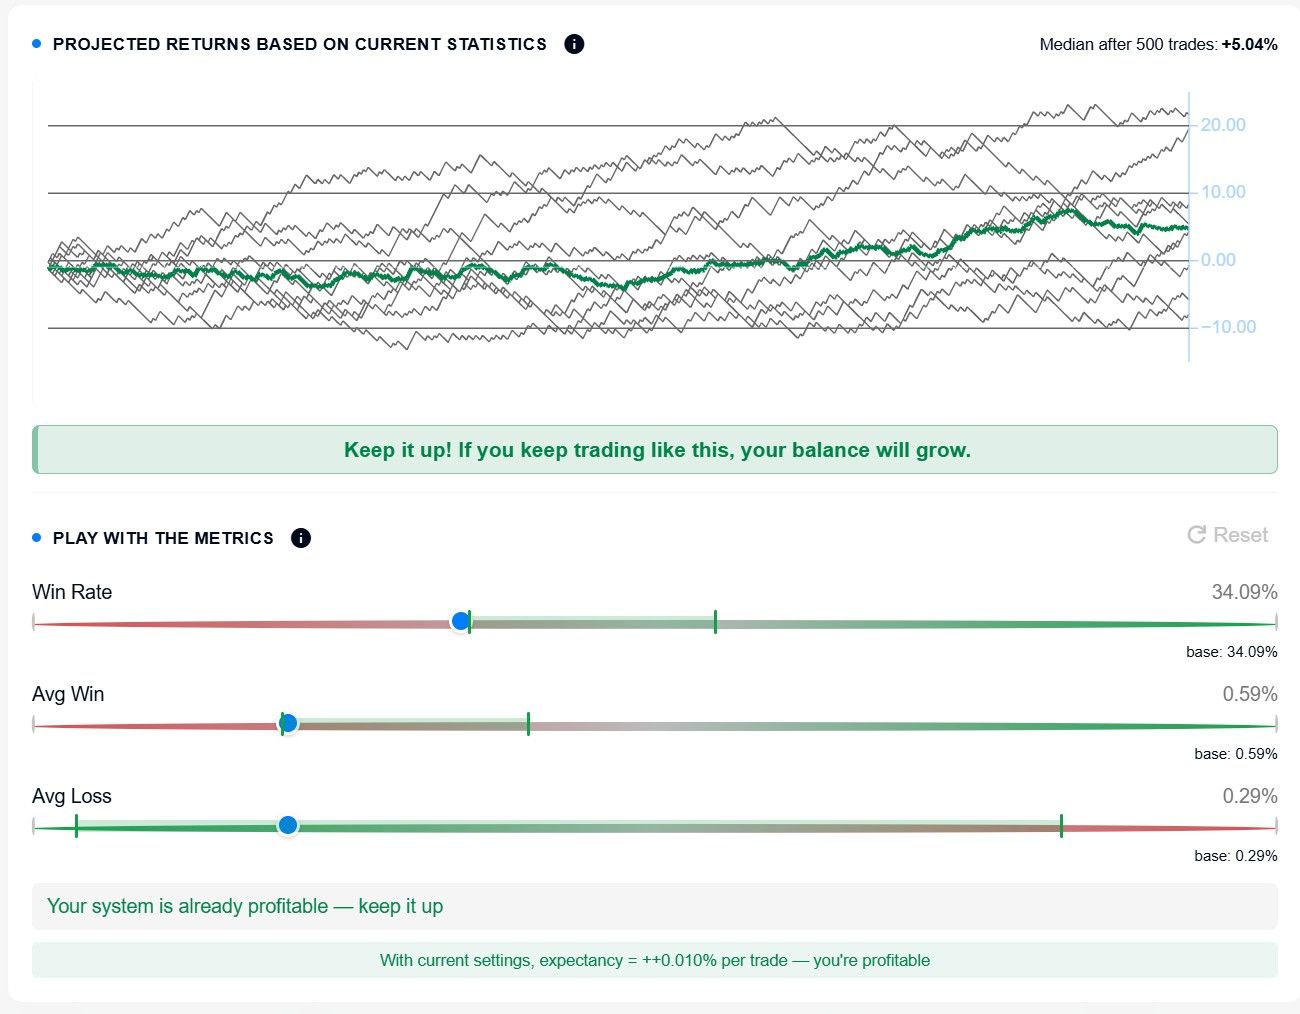
Этот блок представляет собой сценарное моделирование на основе вашей текущей статистики, а не прогноз рынка. Simulator берет текущие Win Rate, Avg Win и Avg Loss и моделирует 500 гипотетических следующих сделок. Результат показывает, к чему может привести эта статистика, если ничего не менять.
Блок появляется, когда закрыто не менее 10 сделок.
Что есть в блоке:
График. Около десяти случайных траекторий баланса и медианная линия. Разброс траекторий показывает, насколько разным может быть путь при одной и той же статистике.
Вердикт. Положительный, если медианный результат находится в плюсе, и отрицательный, если в минусе.
What-if-слайдеры. Изменяют Win Rate, Avg Win и Avg Loss и сразу перестраивают сценарий.
Подсказка. Если Expectancy отрицательная, показывает, насколько нужно улучшить один из трех параметров, чтобы выйти в плюс.
Слайдеры полезнее всего менять по одному. Сначала посмотрите на текущий вердикт, затем измените только Avg Loss и оцените, насколько изменился результат. Верните значение и повторите то же самое с Avg Win и Win Rate. Так можно увидеть, к какому параметру ваш результат наиболее чувствителен.
У модели есть ограничения. Входные данные берутся из вашей выборки, а на небольшой выборке Win Rate и средние значения могут заметно меняться после каждой новой сделки, поэтому нестабильными будут и сценарии. Модель также не учитывает, что рынок и ваше поведение могут меняться. Воспринимайте ее как способ увидеть последствия текущих решений, а не как обещание результата.
Как не ошибиться при анализе статистики
Не делайте вывод по одной сделке. Одна сделка ничего не говорит о системе. Чем больше сопоставимых сделок в выборке, тем устойчивее становятся статистические показатели.
Не оценивайте систему только по Win Rate. Он показывает частоту прибыльных сделок, но ничего не говорит о размере прибыли и убытков.
Смотрите на размер прибыли и убытков. Avg Win, Avg Loss, Profit Factor и Expectancy нужно читать вместе с Win Rate.
Разделяйте Long и Short. Общий показатель может скрывать направление, которое тянет результат вниз.
Анализируйте серии. Сопоставляйте самую длинную серию убытков с риском на сделку.
Сравнивайте план с фактическим исполнением. Planned RR и Realized RR, Plan Adherence и причины закрытия показывают, торгуете ли вы так, как планировали.
Промокод TOPBLOG даёт скидку 10% на любой тарифный план Resonance
Следите за новыми материалами в нашем Telegram-канале.
Не нужно придумывать сложные схемы и искать «грааль». Используйте инструменты платформы Resonance для анализа рынка и практики трейдинга.
Trading Simulator — инструмент для тренировки торговых решений и анализа результатов.
Зарегистрируйтесь по ссылке и ознакомьтесь с возможностями Resonance:
OKX | BingX | KuCoin.
Рекомендуемые статьи