Як читати статистику Trading Simulator
Розбираємо ключові метрики Trading Simulator: прибутковість угод, керування ризиками, виконання торгового плану, гістограми та Monte Carlo.
Зміст
Статистика Trading Simulator показує, що насправді відбувається у ваших угодах. Відповідь складається з кількох метрик, і читати їх варто в певному порядку. У статті розберемо, де знайти статистику, з чого починати і як не зробити хибний висновок з одного Win Rate.
Де знайти статистику
Статистика доступна на трьох рівнях: від короткого зведення до всієї накопиченої історії.
Поточна сесія. Блок статистики під графіком показує дев’ять карток із головними показниками сесії. Окреме вікно для них відкривати не потрібно.
Детальна статистика. Кнопка з’являється в шапці блоку статистики, коли блок розгорнуто і в сесії є хоча б одна закрита угода. У вікні зібрано кілька десятків метрик за групами, гістограму результатів і, за достатньої кількості угод, блок Monte Carlo.
Статистика за весь час. Кнопка з іконкою глобуса відкриває таке саме вікно для всіх завершених випадкових симуляцій на активному рахунку. Вона працює на тарифі «Симулятор PRO».
До статистики за весь час не потрапляють угоди поточної, ще не зупиненої симуляції. Дані рахуються лише для активного рахунку: після перемикання рахунку вони перераховуються.

Що дивитися в першу чергу
Жодна метрика окремо не дає готової відповіді. Читайте їх у такому порядку: кожен крок уточнює попередній.
Загальний результат. Total PnL і ROI: ви в плюсі чи в мінусі і наскільки.
З чого складається результат. Win Rate разом з Avg Win, Avg Loss, Profit Factor і Expectancy. Win Rate показує, як часто ви виграєте, решта метрик показує, скільки.
Long проти Short. Чи однаково працює підхід в обидва боки.
Ризик. Чи збігається запланований ризик із фактичним: метрики в R і виконання плану.
Серії. Яку послідовність прибутків і збитків уже містить ваша вибірка.
Розподіл результатів. Гістограма: результат тримається на багатьох угодах чи на кількох викидах.
Перші три кроки корисні як орієнтир уже на початку. Ризик у R, виконання плану, тривалість, гістограму і Monte Carlo краще аналізувати, коли набереться достатня вибірка. Що більше зіставних угод у вибірці, то менше одна окрема угода впливає на показники.
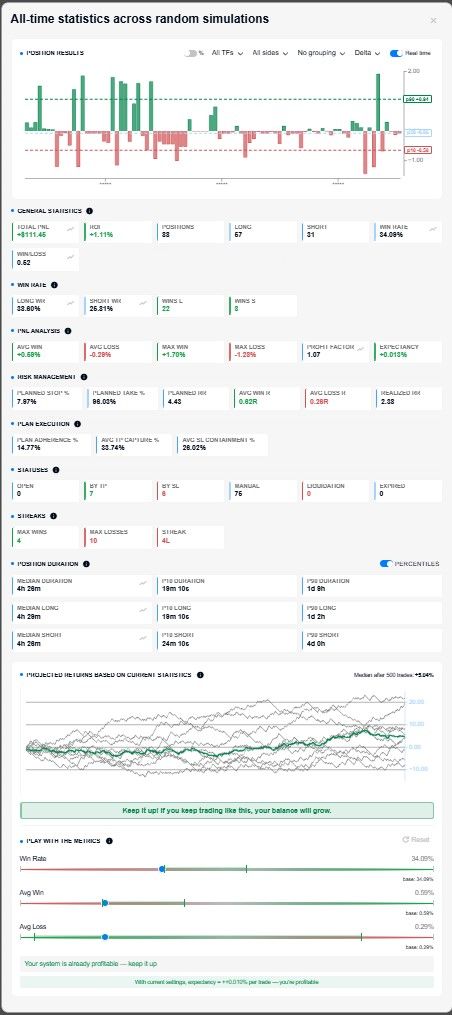
Загальна статистика
Ця група відповідає на питання «який підсумок і зі скількох угод він складається».
| Метрика | Що показує |
|---|---|
| Total PnL | Сумарний результат усіх угод у USDT |
| ROI | Той самий результат у відсотках від стартового балансу |
| Кількість угод | Скільки угод у вибірці |
| Long / Short | Скільки угод відкрито в кожен бік |
| Win Rate | Частка угод, закритих у плюс |
| Win/Loss | Відношення кількості прибуткових угод до кількості збиткових |
Total PnL і ROI описують один результат у різних одиницях. Якщо стартовий баланс 1 000 USDT, а Total PnL +150 USDT, то ROI становить +15%. ROI зручніший, коли порівнюєте сесії з різним стартовим балансом.
Win/Loss рахує саме кількість угод, а не їхній розмір. 12 прибуткових угод і 8 збиткових дають Win/Loss 1,5 і Win Rate 60%. Про те, скільки ви заробили на цих 12 угодах і скільки втратили на 8, ці числа не кажуть нічого.
Кількість угод визначає, наскільки можна довіряти решті метрик. Win Rate 80% на 5 угодах і Win Rate 80% на 50 угодах виглядають однаково, але важать по-різному. Загальна статистика дає відправну точку і не показує, чи стійкий результат і чи не зроблений він однією вдалою угодою.
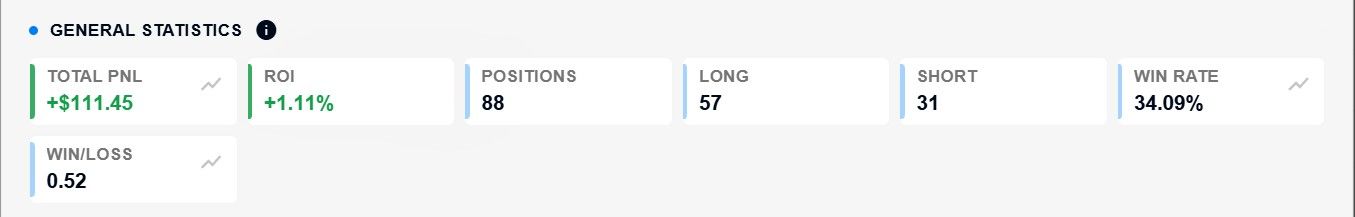
Win Rate за напрямком
Long WR і Short WR показують частку прибуткових угод окремо для лонгів і шортів. Поруч видно кількість прибуткових угод у кожен бік.
Порівнювати їх варто тому, що загальний Win Rate може приховувати асиметрію. Наприклад, у вас 20 лонгів із Win Rate 65% і 20 шортів із Win Rate 35%. Загальний Win Rate дорівнює 50% і виглядає нейтрально, хоча два напрямки працюють зовсім по-різному.
Якщо різниця помітна, є два практичні шляхи: зосередитися на напрямку, який працює, або розібрати угоди слабшого напрямку в історії. Перед висновком перевірте кількість угод у кожен бік. Short WR 100% на двох угодах поки що майже нічого не означає.
Win Rate за напрямком показує частоту прибуткових угод, але не їхній розмір. Щоб побачити грошовий результат кожного напрямку, увімкніть фільтр за напрямком на гістограмі.
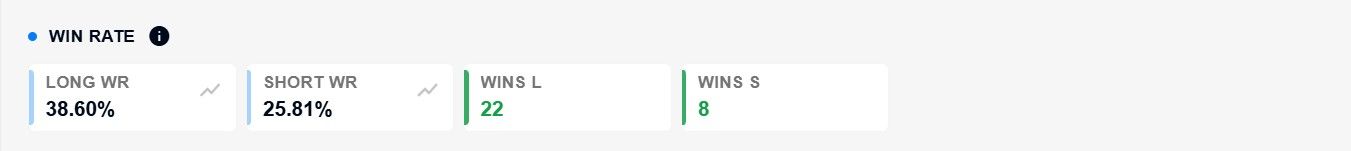
PnL Analysis
Ця група показує розмір прибутків і збитків, тобто те, чого не видно з Win Rate.
| Метрика | Що показує |
|---|---|
| Avg Win | Середній розмір прибуткової угоди |
| Avg Loss | Середній розмір збиткової угоди |
| Max Win | Найкраща угода у вибірці |
| Max Loss | Найгірша угода у вибірці |
| Profit Factor | Сума всіх прибутків, поділена на суму всіх збитків за модулем |
| Expectancy | Середній очікуваний результат однієї угоди з урахуванням Win Rate |
Profit Factor і Expectancy легко сплутати, але вони відповідають на різні питання. Profit Factor порівнює суми: чи перекривають прибутки збитки. Expectancy показує, скільки в середньому приносить одна угода. Формула: Expectancy = (Win Rate × Avg Win) − ((1 − Win Rate) × Avg Loss).
Приклад 1. 10 угод: 4 прибуткові по +50 USDT і 6 збиткових по −20 USDT. Win Rate становить 40%.
Profit Factor = 200 / 120 ≈ 1,67.
Expectancy = 0,4 × 50 − 0,6 × 20 = +8 USDT за угоду.
Підсумок збігається: 10 угод по +8 USDT дають Total PnL +80 USDT.
Приклад 2. 10 угод: 7 прибуткових по +10 USDT і 3 збиткові по −30 USDT. Win Rate становить 70%.
Profit Factor = 70 / 90 ≈ 0,78.
Expectancy = 0,7 × 10 − 0,3 × 30 = −2 USDT за угоду.
Win Rate у другому прикладі майже вдвічі вищий, а результат від’ємний. Саме тому Win Rate читають разом з Avg Win і Avg Loss.
Max Win і Max Loss допомагають помітити викиди. Якщо Total PnL дорівнює +300 USDT, а Max Win становить +250 USDT, майже весь результат зроблено однією угодою. Якщо Max Loss у кілька разів більший за Avg Loss, знайдіть цю угоду в історії і подивіться, що в ній пішло не за планом.
Жодне значення цих метрик саме собою не робить стратегію «хорошою». Profit Factor понад 1 означає лише, що в цій вибірці прибутки в сумі перевищили збитки. Він може триматися на одній рідкісній великій угоді, і на малій вибірці одна нова угода помітно його змінює.
Risk Management
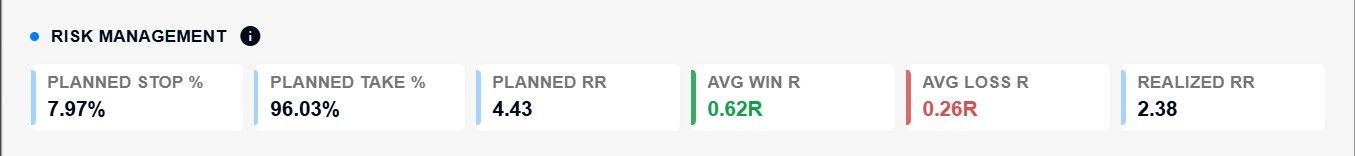
Група порівнює ризик, який ви заклали під час входу, з тим, що вийшло насправді. Частина метрик вимірюється в R, тому спочатку про цю одиницю.
Що таке 1R. 1R дорівнює ризику, який ви запланували до входу: відстані від ціни входу до стопа. Якщо ви відкрили лонг на 100, а стоп стоїть на 98, то 1R становить 2% руху ціни. Закриття на 103 дає +1,5R, закриття за стопом дає −1R, а закриття на 97 дає −1,5R.
R дає змогу порівнювати угоди з різними стопами: результат вимірюється відносно того, чим ви ризикували.
| Метрика | Що показує |
|---|---|
| Planned Stop % | Середня відстань від входу до стопа в ціні, закладена під час відкриття |
| Planned Take % | Середня відстань від входу до тейка в ціні, закладена під час відкриття |
| Planned RR | Planned Take % / Planned Stop %: співвідношення прибуток:ризик, задумане до входу |
| Avg Win R | Фактичний середній результат прибуткових угод в одиницях планового ризику |
| Avg Loss R | Фактичний середній результат збиткових угод в одиницях планового ризику |
| Realized RR | Avg Win R / Avg Loss R: співвідношення після виконання |
Приклад. Planned Stop 1% і Planned Take 3% дають Planned RR 3. Фактично Avg Win R становить 1,8, а Avg Loss R 1,2, тож Realized RR дорівнює 1,5. Ви планували, що прибуткова угода буде втричі більшою за збиткову, а на практиці вона більша в півтора раза.
Avg Loss R показує, як працює стоп:
Близько 1. Стоп спрацьовує так, як ви планували.
Помітно більше за 1. Фактичний збиток перевищує ризик, закладений до входу: наприклад, ви утримуєте збиткову позицію довше, ніж планували, або доходите до ліквідації.
Менше за 1. Ви закриваєте збитки раніше за стоп. Це не обов’язково погано, але план і факт розходяться.
Виконання плану
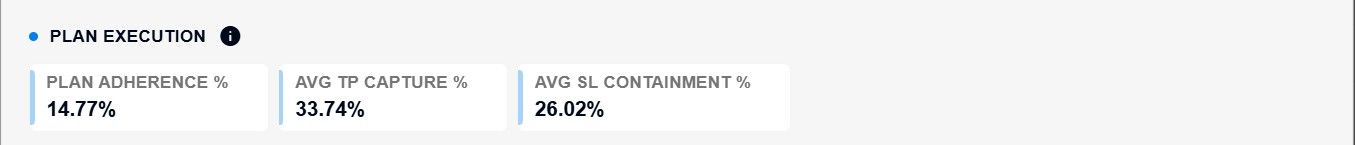
Головне питання цього блоку: наскільки ваші фактичні дії відповідають тому, що ви планували до входу.
| Метрика | Що показує |
|---|---|
| Plan Adherence % | Частка угод, закритих строго за тейком або стопом, без ручного втручання |
| Avg TP Capture % | Яку частину запланованого тейка реально забирають прибуткові угоди |
| Avg SL Containment % | Яку частину запланованого стопа витрачають збиткові угоди |
На прикладі однієї угоди: тейк стояв на +3%, а ви закрили позицію на +1,8%, тож TP Capture становить 60%. Стоп стояв на 1%, а збиток вийшов 1,2%, тож SL Containment становить 120%. Це та сама величина, що Avg Loss R, тільки у відсотках: 120% відповідає 1,2R.
Як читати ці числа:
Низький Plan Adherence. Результат формують не початкові рівні, а рішення після входу. Якщо ручний вихід є частиною ваших правил, це очікувано. Якщо ні, фактичне виконання відхиляється від плану, який ви задали до входу.
Низький TP Capture.Ви часто виходите раніше за ціль. Через це фактичний RR може бути нижчим за запланований — оцінюйте його разом з Avg Loss, Profit Factor і Expectancy.
SL Containment понад 100%. Фактичний збиток перевищує ризик, який ви закладали до входу.
Причини закриття
Блок показує, скільки угод закрито з кожної причини. Він пояснює, звідки береться значення Plan Adherence.
Take. Угода дійшла до запланованого тейка.
Stop. Угода закрилася за запланованим стопом. Разом із Take це угоди, закриті за планом.
Manual. Ви закрили позицію вручну. Якщо ця частка переважає, рішення про вихід ви здебільшого ухвалюєте вже після входу.
Liquidation. Позицію ліквідовано. Liquidation. Позицію ліквідовано. Помітна частка ліквідацій може означати, що плече або розмір позиції надто агресивні відносно запланованого ризику.
Timeout. Угоду закрито за тайм-аутом.
Читайте цей розподіл разом із PnL Analysis. Багато закриттів за стопом і мало за тейком можуть бути нормальними для підходу з високим Planned RR. Важливіше, чи збігається картина з тим, як ви планували торгувати.
Серії угод
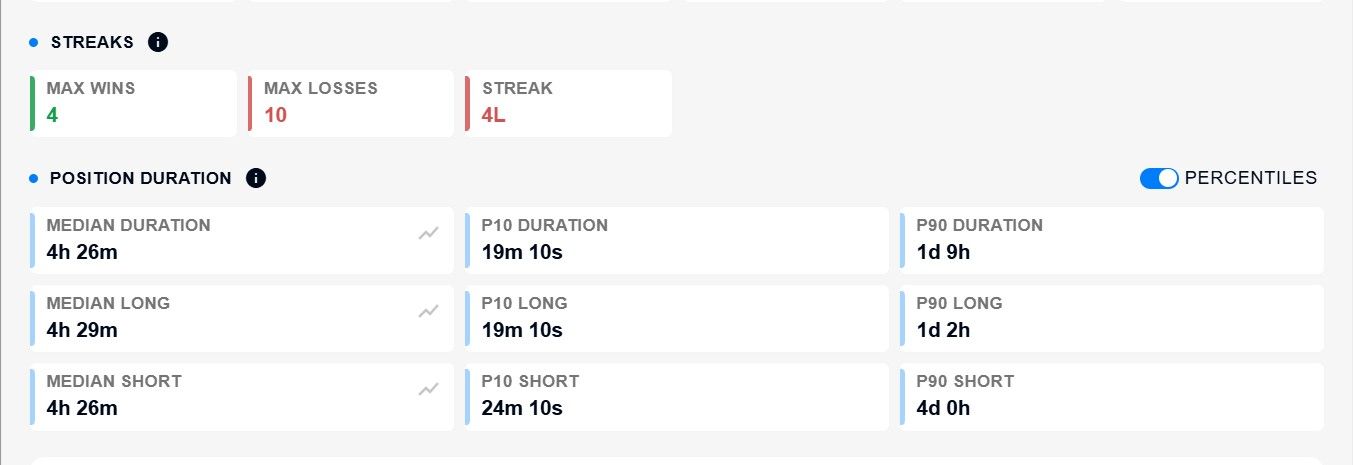
Група показує найдовшу серію прибуткових угод поспіль, найдовшу серію збиткових і поточну серію на кінець вибірки.
Серія показує, яку послідовність результатів уже містить ваша власна вибірка. Це факт про ваші угоди, а не норма для всіх трейдерів і не прогноз.
Як використовувати ці числа:
Порівняйте найдовшу серію збитків із ризиком на угоду. Якщо у вибірці є 5 збитків поспіль, а ви ризикуєте 2% депозиту в кожній угоді, така серія забирає близько 10% депозиту. Якщо це більше, ніж ви готові втратити, зменште ризик на угоду.
Подивіться, що було після серії. Знайдіть ці угоди в історії і перевірте, чи не змінилися після них розмір позиції, стопи чи спосіб виходу.
Зважайте на розмір вибірки. Найдовша серія за 20 угод не є межею. На довшій історії може трапитися довша.
Не читайте поточну серію як сигнал. Вона описує останні угоди і нічого не каже про наступну.
Тривалість угод
Група показує, скільки часу минає від входу до виходу: для всіх угод і окремо для Long і Short. У шапці групи є перемикач із двома режимами.
Перцентилі (за замовчуванням). Медіана (p50) і межі типового діапазону (p10 і p90). Половина угод коротша за медіану, половина довша. 10% угод коротші за p10, і 10% довші за p90.
Середнє. Мінімум, середнє і максимум.
Медіана корисніша за середнє, коли у вибірці є викиди. Припустімо, дев’ять угод тривали по 30 хвилин, а одна провисіла три дні. Середня тривалість вийде близько 7 годин 40 хвилин, хоча жодна угода стільки не тривала. Медіана залишиться 30 хвилин і краще опише типову тривалість угоди.
Звірте тривалість із тим, як ви задумували стратегію. Якщо планували внутрішньоденні угоди, а медіана становить два дні, виконання розійшлося з планом. Порівняйте також Long і Short: помітна різниця означає, що в одному напрямку ви тримаєте позиції інакше.
Гістограма / крива результату
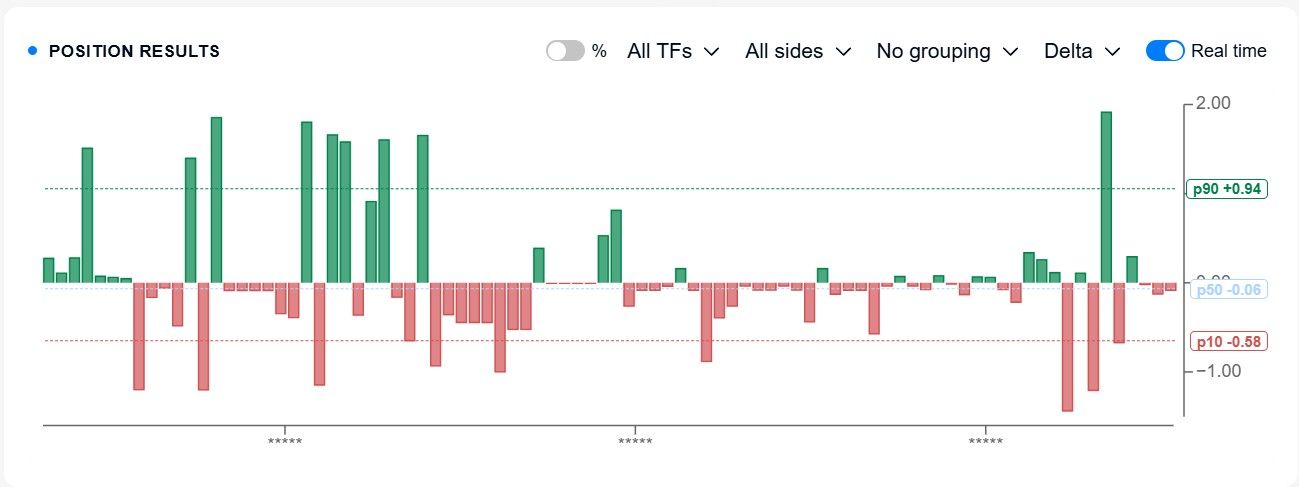
Стовпчиковий графік під картками метрик показує те, чого не видно в середніх значеннях: як результат розподілений між угодами і в часі. Кожен режим відповідає на своє питання.
| Режим | Що робить | На яке питання відповідає |
|---|---|---|
| Delta | Показує результат кожної угоди окремим стовпцем | Чи рівні результати і чи є окремі великі прибутки або збитки? |
| Cumulative | Показує наростаючий підсумок, фактично криву еквіті | Результат зростає рівно чи стрибками? Де були просідання? |
| Групування | Об’єднує угоди за годину, 12 годин, день, тиждень або місяць | Які періоди були прибутковими, а які збитковими? |
| Вісь часу: Real time | Відкладає угоди за реальним часом проходження симуляції | Як змінювався результат від тренування до тренування? |
| Вісь часу: Trade time | Відкладає угоди за часом входу всередині історії | На яких ділянках ринку ви заробляли, а на яких втрачали? |
| Фільтри за напрямком і таймфреймом | Звужують графік до Long, Short або одного таймфрейму | Звідки береться результат: з лонгів чи шортів, з якого таймфрейму? |
| Лінії p10 / p50 / p90 | Позначають 10-й, 50-й і 90-й перцентилі результату. p50 — медіана: половина результатів нижча за неї, половина — вища. Доступні лише в режимі Delta. | Чи симетричний розподіл результатів? |
Перцентилі можна порівнювати за відстанями від медіани. Якщо відстань від p50 до p10 більша, ніж від p50 до p90, нижня частина розподілу ширша. Якщо більша відстань від p50 до p90 — ширша верхня частина. Так можна побачити асиметрію результатів, не орієнтуючись лише на середнє.
Починайте з режиму Cumulative: він найшвидше показує загальну форму результату. Різке просідання на кривій вказує на період, угоди якого варто розібрати в історії. Потім перемкніться на Delta і подивіться, скільки угод формують підсумок.
Monte Carlo / прогноз результатів
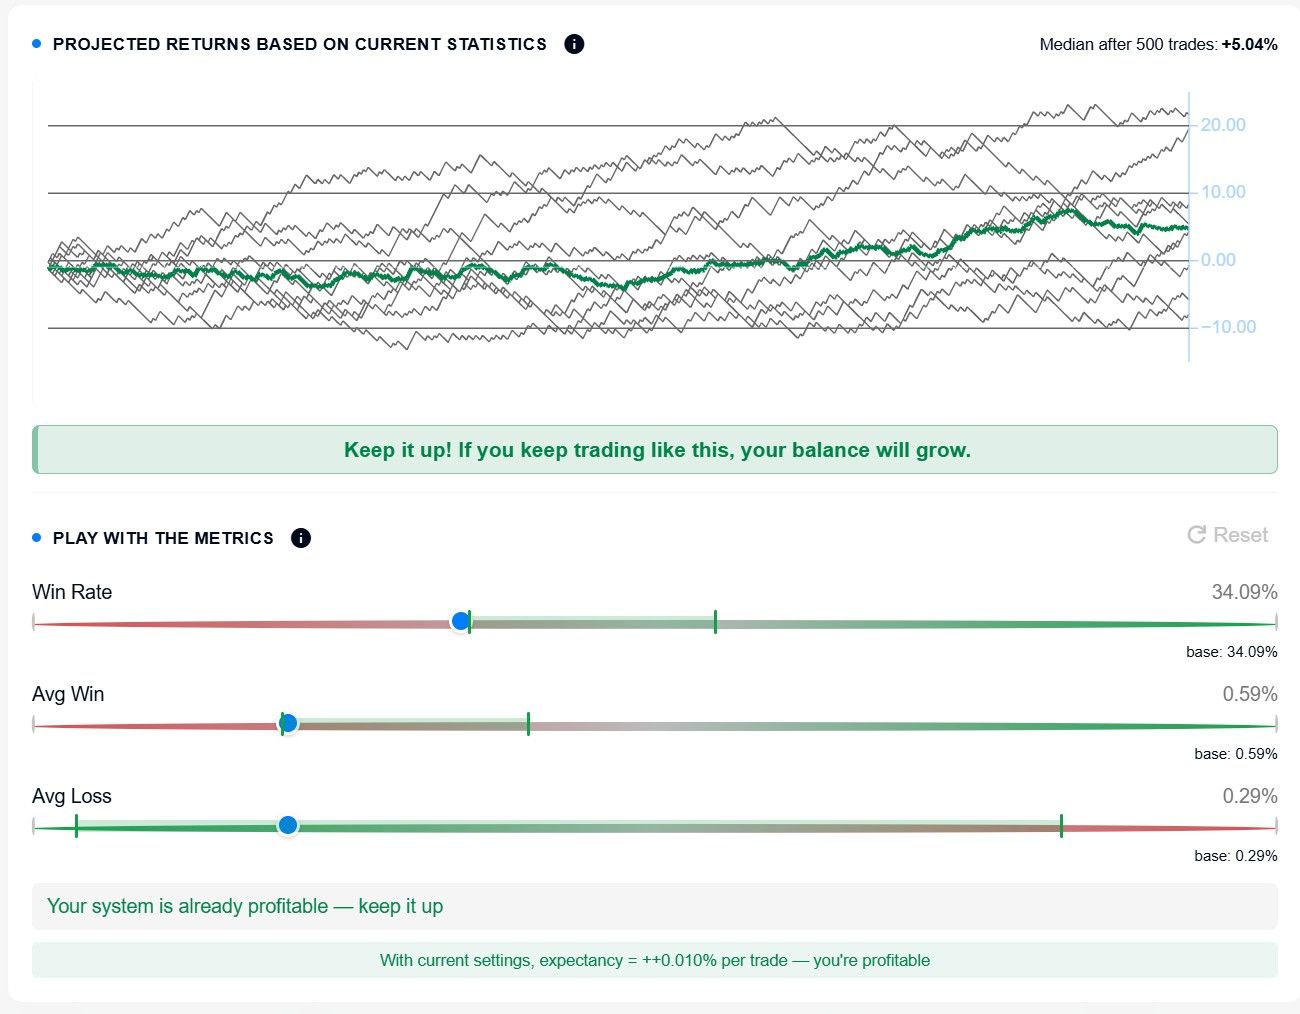
Цей блок є сценарним моделюванням на основі вашої поточної статистики, а не прогнозом ринку. Симулятор бере поточні Win Rate, Avg Win і Avg Loss та моделює 500 гіпотетичних наступних угод. Результат показує, куди веде ця статистика, якщо нічого не змінювати.
Блок з’являється, коли закрито щонайменше 10 угод.
Що є в блоці:
Графік. Близько десяти випадкових траєкторій балансу і медіанна лінія. Розкид траєкторій показує, наскільки різним може бути шлях за тієї самої статистики.
Вердикт. Позитивний, якщо медіанний результат у плюсі, і негативний, якщо в мінусі.
Повзунки what-if. Змінюють Win Rate, Avg Win і Avg Loss та одразу перебудовують сценарій.
Підказка. Якщо Expectancy від’ємна, показує, наскільки треба покращити один із трьох параметрів, щоб вийти в плюс.
Повзунки корисні, коли рухати їх по одному. Спочатку подивіться на поточний вердикт, потім змініть лише Avg Loss і оцініть, наскільки зрушився результат. Поверніть значення і повторіть те саме з Avg Win і Win Rate. Так видно, до якого параметра ваш результат найчутливіший.
У моделі є межі. Її вхідні дані беруться з вашої вибірки, а на малій вибірці Win Rate і середні значення можуть помітно змінюватися після кожної нової угоди, тому нестабільними будуть і сценарії. Модель також не враховує, що ринок і ваша поведінка можуть змінитися. Сприймайте її як спосіб побачити наслідки поточних рішень, а не як обіцянку результату.
Як не помилитися під час аналізу статистики
Не робіть висновок з однієї угоди. Одна угода нічого не каже про систему. Що більше зіставних угод у вибірці, то стійкішими стають статистичні показники.
Не оцінюйте систему тільки за Win Rate. Він показує частоту прибуткових угод і мовчить про гроші.
Дивіться на розмір прибутків і збитків. Avg Win, Avg Loss, Profit Factor і Expectancy читають разом із Win Rate.
Відокремлюйте Long і Short. Загальне число може приховувати напрямок, який тягне результат униз.
Аналізуйте серії. Звіряйте найдовшу серію збитків із ризиком на угоду.
Порівнюйте план із виконанням. Planned RR проти Realized RR, Plan Adherence і причини закриття показують, чи торгуєте ви так, як задумали.
Промокод TOPBLOG дає знижку 10% на будь-який тарифний план Resonance.
Слідкуйте за новими матеріалами в нашому Telegram-каналі.
Не потрібно вигадувати складні схеми та шукати «грааль». Використовуйте інструменти платформи Resonance для аналізу ринку та практики трейдингу.
Trading Simulator — інструмент для тренування торгових рішень і аналізу результатів.
Зареєструйтеся за посиланням та ознайомтеся з можливостями Resonance:
OKX | BingX | KuCoin.
Рекомендовані статті