Анализ торговой эффективности: почему одной сделки недостаточно
Почему нельзя оценивать свою торговлю по одной сделке и как статистика помогает анализировать результаты и находить ошибки.
Содержание
- 01Как понять, насколько хорошо вы на самом деле торгуете?
- 02Почему прибыльная сделка может быть малоинформативной
- 03Почему одна убыточная сделка почти ничего не доказывает
- 04Смотрите на выборку, а не на последнюю сделку
- 05Что стоит анализировать после торговой сессии
- 06Отделяйте проблему стратегии от проблемы исполнения
- 07Win Rate — лишь одна часть картины
- 08Конечный результат не показывает качество
- 09Не ищите одну метрику, которая даст ответ на все
- 10Как Resonance превращает практику в данные для анализа
- 11Постройте повторяемый цикл проверки
- 12Часто задаваемые вопросы
- 13Что такое анализ торговой эффективности?
- 14Может ли прибыльная сделка быть плохим решением?
- 15Означает ли одна убыточная сделка, что стратегия не работает?
- 16Сколько сделок нужно для анализа?
- 17Почему одного Win Rate недостаточно?
- 18Как понять, проблема в стратегии или в ее исполнении?
Как понять, насколько хорошо вы на самом деле торгуете?
Смотреть только на результат последней сделки недостаточно. Прибыль или убыток по одной сделке могут многое сказать о конкретной ситуации, но почти ничего — о качестве торгового процесса в целом.
Чтобы увидеть закономерности, нужно перейти от оценки отдельных сделок к анализу серии решений: что повторяется, где появляются отклонения от плана и что именно влияет на результат.
Возьмем две сделки.
В первой трейдер отступил от своего плана, вошел импульсивно, взял больший риск, чем собирался, но цена все же пошла в нужную сторону, и сделка закрылась с прибылью.
Во второй все было сделано по правилам: были аргументы для входа, риск определен заранее, сопровождение позиции соответствовало плану. Но цена пошла в другую сторону, и позиция закрылась с убытком.
Какая из этих сделок лучше?
Если смотреть только на финансовый результат, ответ кажется очевидным: первая.
Если оценивать качество самого решения, все уже не так однозначно.
Одна сделка показывает, чем закончился один конкретный случай. Но она не показывает, насколько последовательно вы принимаете решения, умеете ли придерживаться плана, повторяется ли результат и где именно возникают проблемы в процессе системной торговли.
Для этого нужна не самая удачная сделка, а серия решений и их анализ.
Почему прибыльная сделка может быть малоинформативной
Прибыль легко воспринимать как подтверждение того, что все было сделано правильно.
Но конечный результат и качество решения — не одно и то же.
Можно открыть позицию без достаточных оснований, нарушить собственные правила, увеличить риск или изменить план уже после входа — и все равно получить прибыль просто потому, что рынок пошел в нужную сторону.
Если после этого сделать вывод: «Раз сделка принесла деньги, значит, я все сделал правильно», случайный положительный результат может закрепить поведение, которое на серии сделок вы вообще не хотели бы повторять.
Поэтому при разборе важно разделять два вопроса:
- Каков был результат?
- Насколько обоснованным и последовательным было само решение?
Ответы могут совпадать.
А могут и не совпадать.
Почему одна убыточная сделка почти ничего не доказывает
То же самое работает и в обратную сторону.
Если сделка закрылась с убытком, это еще не означает, что решение было плохим.
Вы могли действовать по заранее определенным правилам, правильно оценить доступную информацию и не нарушить собственный риск-план.
Но рынок не обязан каждый раз развиваться по вашему сценарию.
Поэтому после одного убытка неверно сразу решать, что этот подход не работает.
Точно так же после одной прибыльной сделки ошибочно делать вывод, что стратегия работает.
В обоих случаях это попытка оценить повторяемый процесс по одному наблюдению.
Одного наблюдения для этого недостаточно.
Это не означает, что существует какое-то магическое количество сделок, после которого любой вывод автоматически становится правильным. Разные стратегии, рыночные условия и типы сделок могут давать совершенно разный разброс результатов.
Поэтому важнее накапливать выборку и смотреть, начинают ли в ней повторяться определенные закономерности.
Смотрите на выборку, а не на последнюю сделку
Когда сделка одна, мы видим одну историю.
Когда их становится больше, появляется возможность сравнивать.
- Одинаково ли вы входите в похожие ситуации?
- Придерживаетесь ли одного и того же подхода к расчету риска?
- Не начинаете ли менять правила после нескольких убытков?
- Одинаково ли ведете позиции на рост и на падение?
- Не зависит ли весь результат от одной очень крупной прибыльной сделки?
Именно здесь анализ выборки начинает приносить пользу.
Цель не в том, чтобы просто накопить как можно больше сделок. Нужно получить достаточно наблюдений, чтобы увидеть повторяющееся поведение.
Например, один ранний выход из прибыльной позиции может ничего не значить.
Но если почти в каждой прибыльной сделке вы закрываетесь значительно раньше запланированной цели, это уже не случайность отдельной позиции. Это особенность вашего исполнения.
Один убыток в Short тоже мало о чем говорит.
Но если на серии, достаточной для анализа, результаты Short систематически отличаются от Long, это уже отдельный вопрос, который стоит проверить.
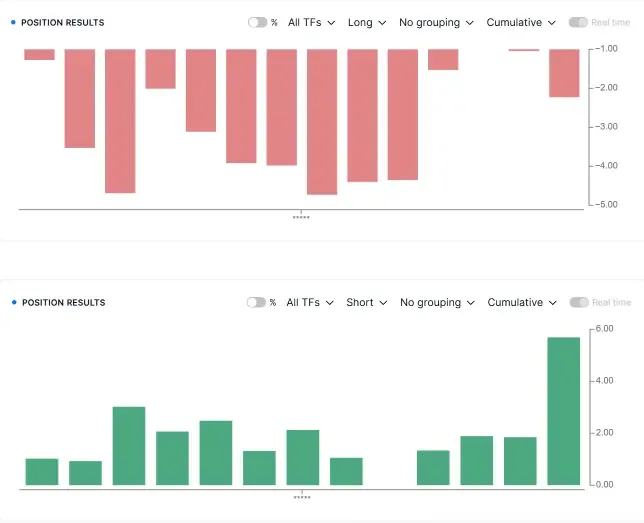
Серия сделок позволяет перейти от разбора каждой отдельной позиции к анализу особенностей вашего торгового подхода и исполнения.
Что стоит анализировать после торговой сессии
Самая простая ошибка — открыть статистику и сразу посмотреть только на итоговую прибыль или убыток.
Да, это важная цифра.
Но она отвечает лишь на вопрос:
«Каков конечный результат этой выборки?»
Для нормального разбора полезно смотреть на результаты в несколько этапов.
Сначала — общая картина: итоговый результат, количество сделок, сколько из них завершилось прибылью и убытком, как распределились Long и Short.
Затем — структура результата: какими были средняя прибыль и средний убыток, перекрывают ли совокупные прибыли совокупные потери, насколько равномерно формируется результат.
И только после этого — исполнение: совпадал ли фактический риск с запланированным, придерживались ли вы собственного плана, как закрывали позиции, есть ли разница между направлениями и повторяются ли определенные типы отклонений.
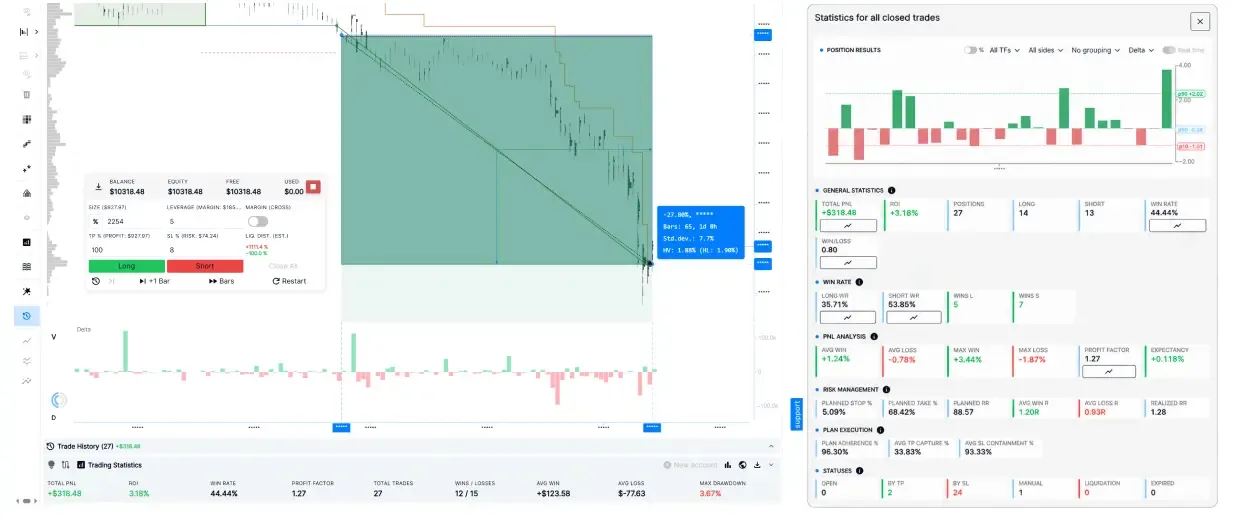
В Resonance эти уровни анализа поддерживаются статистикой по выборке: общий результат, количество позиций, Long/Short, Win Rate, средняя прибыль и убыток, Profit Factor, Expectancy, показатели запланированного и фактического риска, соблюдение плана и другие срезы.
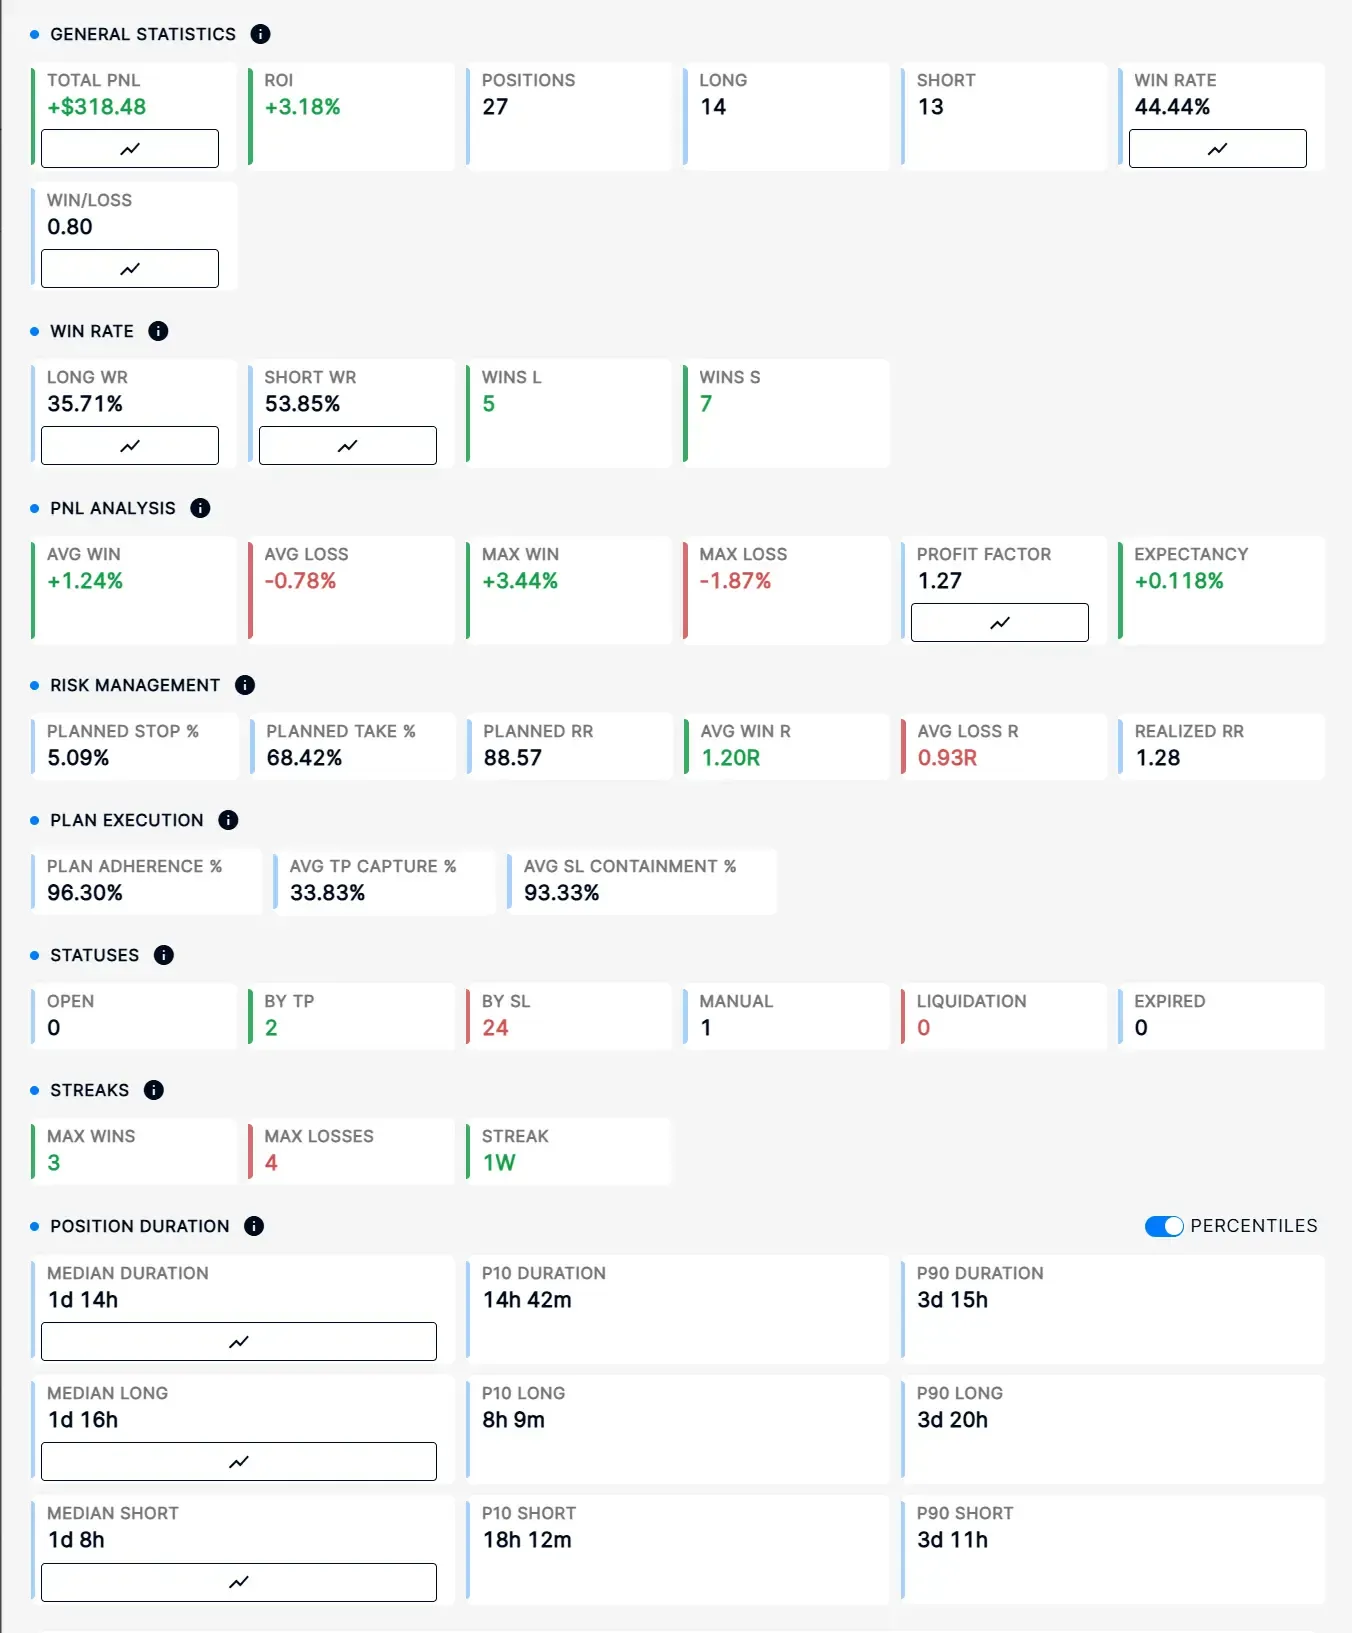
Но сами названия метрик — еще не анализ.
Гораздо важнее понимать, на какой вопрос о торговом процессе отвечает каждый отдельный показатель.
Отделяйте проблему стратегии от проблемы исполнения
Это один из самых важных этапов анализа.
Увидеть слабый результат — еще не значит понять его причину.
Например, сама логика входов может быть последовательной, но прибыльные позиции постоянно закрываются слишком рано.
Или запланированный риск выглядит приемлемо, но фактические убытки регулярно его превышают.
Или общий результат почти полностью формируется Long-сделками, тогда как Short систематически ухудшают картину.
Или правила соблюдаются до нескольких убытков подряд, после чего начинается хаотичное изменение размера позиции или логики выхода.
Во всех этих случаях итоговый результат торговли может быть слабым.
Но причины — разные.
Поэтому вопрос «Почему я заработал или потерял деньги?» лучше разбить на несколько более конкретных:
- Был ли у меня план до принятия решения?
- Выполнил ли я то, что планировал до входа?
- Менял ли риск уже после открытия позиции?
- Одинаково ли я веду прибыльные и убыточные сделки?
- Есть ли систематическая разница между Long и Short?
- Не держится ли весь результат на нескольких исключительных сделках?
Так анализ перестает быть поиском одного «виноватого показателя» и превращается в диагностику процесса принятия торговых решений.
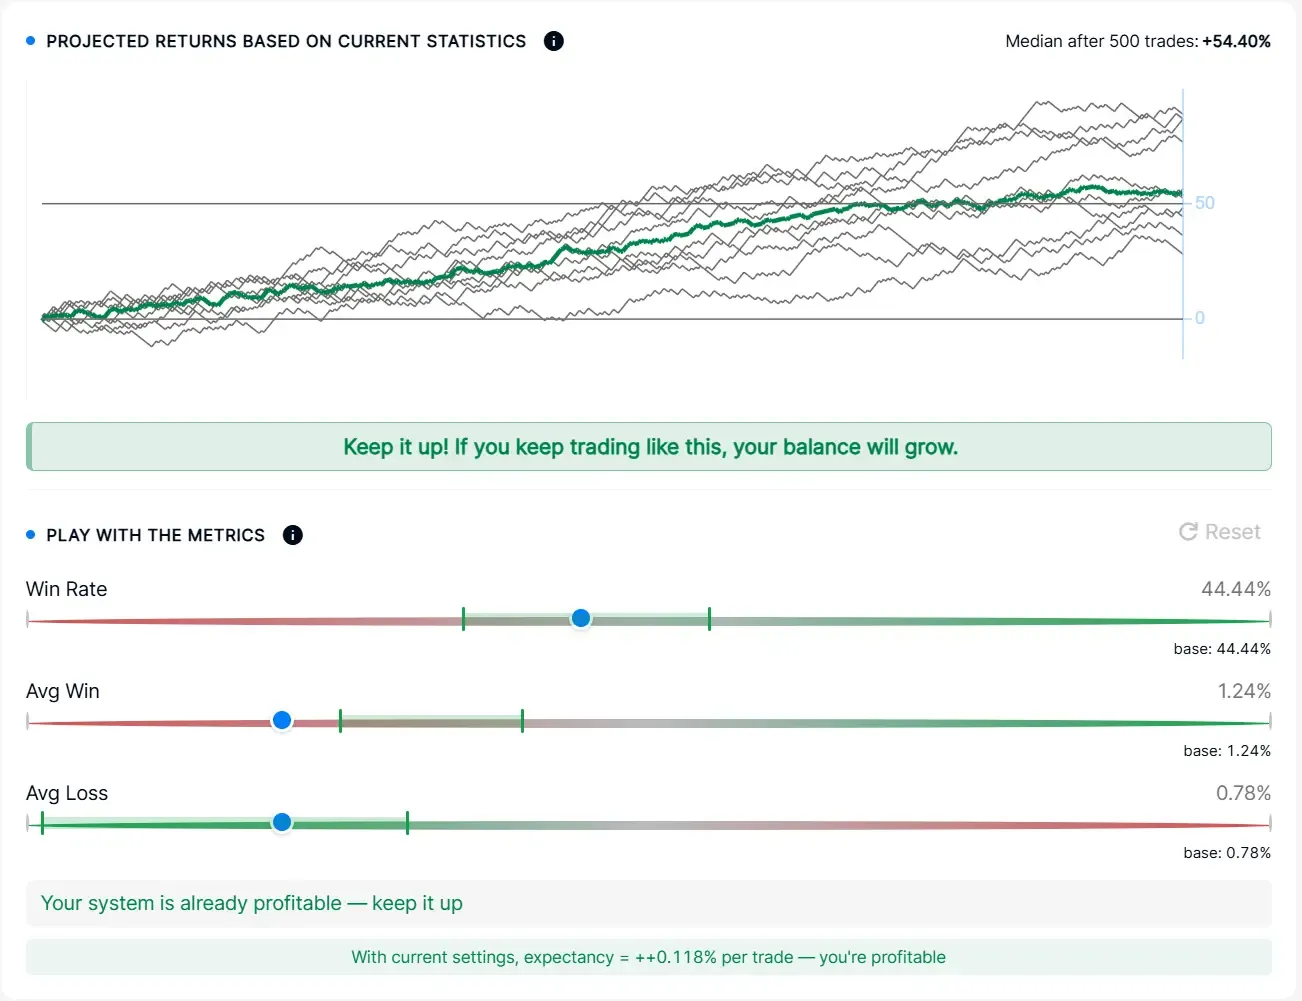
Win Rate — лишь одна часть картины
Win Rate показывает, какая доля закрытых сделок завершилась в плюс.
Но сам по себе он не отвечает на главный вопрос — что происходит с результатом в целом.
Две выборки могут иметь одинаковый процент прибыльных сделок и при этом совершенно разный финансовый результат.
Причина проста: важно не только то, сколько раз вы оказались правы, но и сколько прибыли в среднем получили, когда были правы, и сколько потеряли, когда ошибались.
Поэтому вместе с Win Rate дополнительно анализируют среднюю прибыль и средний убыток, Profit Factor, Expectancy, просадку и другие показатели.
В этой статье достаточно зафиксировать главный принцип:
ни одну из этих цифр не стоит рассматривать отдельно от остальной выборки.
Отдельно разберем, что означает каждая метрика, что она может скрывать и как читать показатели вместе, в статье «Торговая статистика: что анализировать кроме Win Rate».
Конечный результат не показывает качество
Представим две серии сделок, которые в итоге дали одинаковый результат.
В первой результат рос относительно постепенно.
Во второй большую часть времени баланс снижался, а затем одна крупная прибыльная сделка вытянула всю выборку в плюс.
Конечная цифра одинаковая.
Качество и структура результата — нет.
Именно поэтому полезно смотреть не только на финальный PnL, но и на то, как он формировался во времени.
Кумулятивное отображение помогает увидеть, накапливался ли результат более-менее равномерно, зависел ли он от отдельных крупных прибылей или убытков, где возникали просадки и после каких сделок менялась общая картина.
В Simulator результаты можно просматривать как отдельные значения по сделкам или как накопительный результат. Также доступны фильтры по направлению и распределению результатов, что помогает переходить от общей цифры к конкретным участкам выборки.
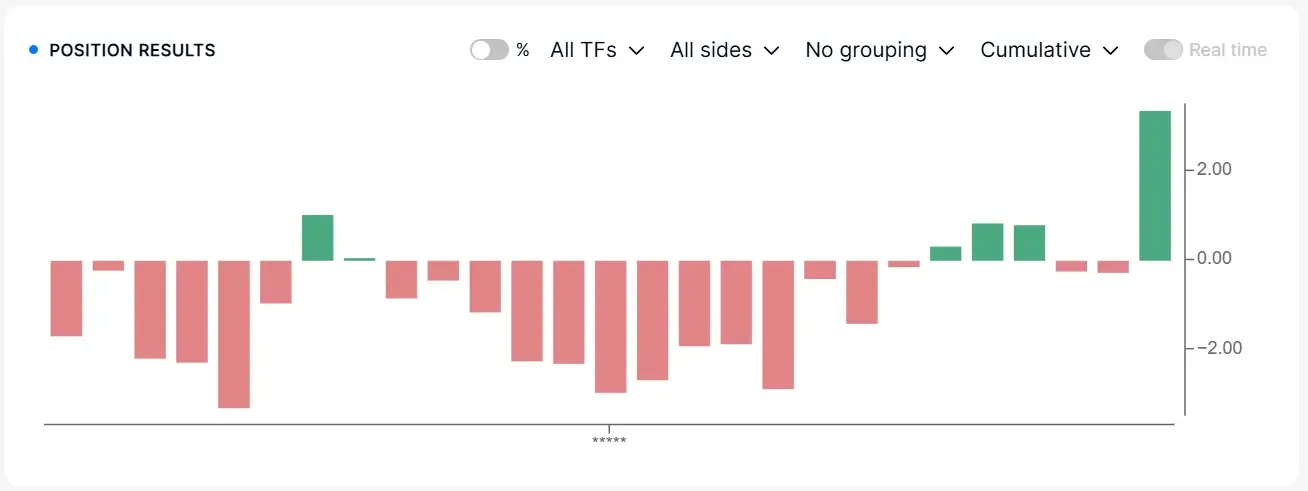
Это не означает, что «красивая» кривая автоматически доказывает качество стратегии.
Ее задача другая — показать то, что одна финальная цифра может скрыть.
Не ищите одну метрику, которая даст ответ на все
В торговой статистике очень легко перейти от одной крайности к другой.
Сначала оценивать все по последней сделке.
Затем — искать одну «правильную» метрику, которая якобы даст окончательный ответ.
Но Profit Factor не заменяет анализ риска.
Win Rate не показывает размер прибылей и убытков.
Итоговый PnL не объясняет, как именно он был получен.
Распределение Long и Short само по себе не говорит, почему одно направление работало лучше другого.
Статистика полезна именно тогда, когда разные показатели помогают посмотреть на одну и ту же выборку с разных сторон.
Поэтому эта статья не о поиске «самой важной цифры».
Она о другом подходе к оценке результатов: от отдельного исхода — к повторяющимся закономерностям в серии решений.
Как Resonance превращает практику в данные для анализа
После симуляции важно не просто увидеть, увеличился или уменьшился виртуальный баланс.
В Trading Simulator от Resonance результаты можно рассматривать как выборку.
Статистика показывает общий результат и количество сделок. Она позволяет отдельно анализировать Long и Short, сравнивать средние прибыли и убытки, а также смотреть, насколько запланированный риск соответствует фактическому исполнению.
История сделок позволяет вернуться к конкретным позициям, если в общей статистике появляется подозрительная или интересная закономерность.
Отдельно стоит обращать внимание на причины закрытия сделок, серии прибылей и убытков, продолжительность позиций и то, как менялся общий результат во времени.
Все эти данные нужны не ради самой статистики.
Они помогают увидеть то, что невозможно понять по одной итоговой цифре: какие решения повторяются, где вы регулярно отклоняетесь от плана и что в действительности формирует конечный результат.
Именно тогда отдельные сделки начинают складываться в массив данных, который уже можно анализировать.
Постройте повторяемый цикл проверки
Полезный разбор должен помогать понять, что именно стоит проверить в следующей серии сделок.
Например, если вы заметили, что часто закрываете прибыльные позиции раньше запланированной цели, в следующей сессии можно отдельно проследить, повторяется ли такое поведение и что происходит, когда вы придерживаетесь исходного плана.
Или статистика показала заметную разницу между Long и Short.
Следующий шаг — не объявлять одно направление «плохим», а разобрать сделки и понять, где именно возникает различие: в выборе ситуаций, риске, сопровождении или выходе.
Так формируется цикл:
план → серия решений → данные → анализ → повторяющееся отклонение → следующая проверка
И именно серия сделок делает такой цикл возможным.
Одна сделка может принести прибыль.
Другая — убыток.
Но только выборка позволяет задать гораздо более полезный вопрос:
«Что в моем торговом процессе повторяется?»
Не оценивайте свою торговлю по последней сделке. Накапливайте выборку, анализируйте процесс и проверяйте выводы в следующих сессиях.
Перейти в Trading Simulator от Resonance
Часто задаваемые вопросы
Что такое анализ торговой эффективности?
Это оценка не отдельной сделки, а серии торговых результатов и процесса, который к ним привел. Такой анализ помогает увидеть повторяющиеся закономерности: как вы принимаете решения, управляете риском, соблюдаете план и где возникают систематические отклонения.
Может ли прибыльная сделка быть плохим решением?
Да. Если решение было импульсивным или нарушало заранее определенные правила, положительный результат сам по себе не делает торговый процесс качественным. Слабое решение тоже может случайно привести к прибыли.
Означает ли одна убыточная сделка, что стратегия не работает?
Нет. Одна сделка — это всего лишь одно наблюдение. Чтобы оценивать повторяемый процесс, нужна серия результатов и анализ того, как они формировались.
Сколько сделок нужно для анализа?
Универсального количества, подходящего для любой стратегии и любых условий, нет. Чем меньше выборка, тем осторожнее следует трактовать ее результаты. Важно накопить достаточно наблюдений, чтобы проверять повторяющиеся закономерности, а не делать выводы по нескольким отдельным случаям.
Почему одного Win Rate недостаточно?
Win Rate показывает долю прибыльных сделок, но не учитывает размер прибылей и убытков, характер просадок или то, насколько результат зависит от отдельных крупных сделок. Поэтому его нужно рассматривать вместе с другими показателями.
Как понять, проблема в стратегии или в ее исполнении?
Нужно сравнивать то, что было запланировано, с тем, что фактически происходило в серии сделок.
Если правила входа остаются последовательными, но риск, выходы или сопровождение регулярно отклоняются от плана, проблема может быть именно в исполнении.
Если же даже при последовательном соблюдении правил выборка показывает слабый результат, отдельно стоит проверить сам торговый подход.
Теория даёт понимание. Практика формирует торговые навыки.
С Trading Simulator от Resonance ты можешь тренировать торговые решения на исторических рыночных данных, тестировать собственные стратегии, анализировать ошибки и получать опыт без риска для реального депозита.
🚀 Попробуй Trading Simulator и переходи от теории к практике!
🎁 Используй промокод TOPBLOG и получай скидку 10% на любой тарифный план Resonance.
📢 Следи за новыми статьями, аналитикой и практическими материалами в нашем Telegram-канале.
🔗 Регистрируйся на партнёрских биржах:
Рекомендуемые статьи